Domain dms-integration.de kaufen?
Wir ziehen mit dem Projekt
dms-integration.de um.
Sind Sie am Kauf der Domain
dms-integration.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dms-integration.de kaufen?
Ist Umsatzsteuer ein Passivkonto?
Nein, die Umsatzsteuer ist kein Passivkonto, sondern ein Aktivkonto. Sie wird auf der Aktivseite der Bilanz ausgewiesen, da es sich um einen Betrag handelt, den das Unternehmen von seinen Kunden eingenommen hat, aber noch nicht an das Finanzamt abgeführt hat. Die Umsatzsteuer wird als Verbindlichkeit betrachtet, da das Unternehmen sie an das Finanzamt schuldet. Sie wird daher auf der Passivseite der Bilanz als Verbindlichkeit ausgewiesen. **
Soll und Haben Passivkonto?
Soll und Haben sind Begriffe aus der Buchhaltung und beziehen sich auf die beiden Seiten eines Kontos. Das Soll steht für die linke Seite eines Kontos, auf der die Zuflüsse oder Erhöhungen verbucht werden. Das Haben steht für die rechte Seite eines Kontos, auf der die Abflüsse oder Verminderungen verbucht werden. Passivkonten sind Konten, die auf der Haben-Seite der Bilanz stehen und die Verbindlichkeiten oder Schulden eines Unternehmens darstellen. Daher haben Passivkonten eine wichtige Funktion in der Buchhaltung, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **

Ähnliche Suchbegriffe für Passivkonto
Top-Angebote
Produkte zum Begriff Passivkonto:
-
PCE DMS 1100 - Digitalwaage PCE-DMS 1100PCE-DMS 1100 Digitalwaage Digitalwaage mit direkter Anzeige in g/m2 Digitalwaage mit RS-232 Schnittstelle Hintergrundbeleuchtung Stückzählfunktion Messung des Flächengewichtes auch für den mobilen Einsatz geeignet Produktvorteile: Die Digitalwaage wurde speziell für die Messung des Flächengewichtes konzipiert. Dank dieser Digitalwaage können Flächengewichtsmessungen innerhalb kürzester Zeit durchgeführt und ausgewertet werden. Mit dieser Digitalwaage können Sie auch zum Beispiel das Flächengewicht von Papier, Pappe oder diverse Textilien exakt bestimmen. Je nach Digitalwaage können Wiegungen bis 1100 g bei einer Auflösung von 0,01 g durchgeführt werden. Neben der Messung des Flächengewichtes kann die Digitalwaage auch die Messdaten an einen PC übertragen. Dies wird mit Hilfe der verbauten RS-232 Schnittstelle ermöglicht. Das mitgelieferte Netzteil ermöglicht eine stationäre Verwendung der Digitalwaage. Alternativ kann die Digitalwaage auch für den mobilen Einsatz verwendet werden. Hierfür können 3 x 1,5 V AA Batterien eingesetzt werden. Der optional erhältliche Rundprobenschneider für die Digitalwaage stellt sicher, dass immer die gleichen Proben zur Flächengewichtsermittlung verwendet werden. Technische Daten: Messbereich 0 ... 1100 g / 0 ... 110.000 g/m2 Auflösung 0,01 g / 1 g/m2 Wiederholgenauigkeit ± 0,02 g Linearität ± 0,03 g Stabilisationszeit Betriebsbedingungen 17,5 ... 22,5 °C / 85% r.F. nicht kondensierend Schnittstelle Seriell RS232 Spannungsversorgung Batterie 3 x 1,5 V AA Spannungsversorgung Netzteil Primär: 100 ... 240 V, 50 / 60 Hz Sekundär: 6 V, 500 mA Abmessungen der Auflagefläche 270 x 200 x>80 mm Gewicht 2 kg Lieferumfang: 1 x Digitalwaage PCE-DMS 1100 1 x Prüfgewicht 1 x Netzteil 1 x Bedienungsanleitung350,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sozialrechtliche SchnittstellenSozialrechtliche Schnittstellen , Arbeitsrecht | Erbrecht | Familienrecht | Gesellschaftsrecht | Medizinrecht | Migrationsrecht | Sozialdatenschutz | Steuerrecht | Versicherungsrecht , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240930, Produktform: Kartoniert, Beilage: broschiert, Redaktion: Wagner, Christian, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 668, Keyword: Arbeitsrecht; Erbrecht; Familienrecht; Medizinrecht; Migrationsrecht; Steuerrecht; Verkehrsrecht; Versicherungsrecht; Verwaltungsrecht, Fachschema: Ausländerrecht - Ausländergesetz - AuslG~Verwaltungsrecht - Verwaltungssachen~Ordnungswidrigkeit~Strafrecht~Familienrecht~Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Gesundheitswesen~Medizin / Recht, Kriminalität~Sozialrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Erbrecht~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Verwaltungsrecht, allgemein~Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht~Familienrecht~Versicherungsrecht~Recht des Gesundheitswesens und Medizinrecht~Steuer- und Abgabenrecht~Erbrecht~Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 665 Blätter, Länge: 227, Breite: 153, Höhe: 36, Gewicht: 961, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datenintegration mit FME, Fachbücher von con terra GmbHDieses neu strukturierte FME-Handbuch behandelt als Nachfolger des FME Desktop-Handbuchs das Thema Datenintegration mit FME umfassend und erläutert die vielfältigen Möglichkeiten der gesamten FME-Plattform bestehend aus FME Desktop, FME Server und FME Cloud. Es bietet FME-Neulingen einen leicht verständlichen und systematischen Einstieg in die FME-Plattform. Für erfahrene FME-Nutzer ist es ein gut strukturiertes, übersichtliches Nachschlagewerk mit vielen Ideen und praktischen Tipps. Neu sind die Themenschwerpunkte Automatisierung von Datenprozessen und Anwendungsintegration. Das Buch bietet Ihnen: • eine ausführliche Anleitung zur Installation und Lizenzierung von FME Desktop und FME Server inkl. der deutschen Version sowie zur Subskription von FME Cloud • eine Einführung in die vielfältigen Möglichkeiten der FME-Plattform und eine Beschreibung ihrer wesentlichen Merkmale sowie gängiger Architekturkonzepte • detaillierte Beschreibungen der FME Desktop-Komponenten FME Workbench und FME Data Inspector sowie der Web-Benutzerschnittstelle von FME Server und FME Cloud • eine verständliche Erläuterung der grundlegenden FME-Begrifflichkeiten • Tipps und Tricks, die nicht in der Dokumentation der Software zu finden sind und die die Nutzung von FME einfacher und effizienter machen • zahlreiche Anwendungsbeispiele aus der praktischen Arbeit mit der FME-Plattform inkl. einer detaillierten Beschreibung der jeweiligen Herangehensweise • den Zugang zu Beispieldaten und Ressourcen, mit deren Hilfe Sie die beschriebenen Anwendungsbeispiele selbst nachvollziehen können • eine thematisch sortierte, leicht verständliche Kurzbeschreibung aller in FME verfügbaren Transformer.76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erkenne ich ein Passivkonto?
Ein Passivkonto in der Buchhaltung zeigt die Verbindlichkeiten und Schulden eines Unternehmens gegenüber externen Parteien. Diese Konten spiegeln die finanziellen Verpflichtungen wider, die das Unternehmen gegenüber Gläubigern, Lieferanten oder anderen Geschäftspartnern hat. Passivkonten sind in der Regel auf der rechten Seite der Bilanz zu finden und zeigen, wie das Unternehmen sein Kapital finanziert. Um ein Passivkonto zu erkennen, suchen Sie nach Begriffen wie Darlehen, Verbindlichkeiten, Rückstellungen oder Eigenkapital in der Bilanz oder der Gewinn- und Verlustrechnung. Es ist wichtig, die Passivkonten regelmäßig zu überprüfen, um sicherzustellen, dass alle Verbindlichkeiten korrekt erfasst sind und das Unternehmen seine finanziellen Verpflichtungen erfüllen kann. **
-
Warum ist das Eigenkapital ein Passivkonto?
Das Eigenkapital wird als Passivkonto betrachtet, da es den Anteil der Eigentümer am Unternehmen darstellt und somit eine Verpflichtung gegenüber den Eigentümern darstellt. Es zeigt, wie viel Geld die Eigentümer in das Unternehmen investiert haben und wie viel Gewinn sie aus dem Unternehmen entnommen haben. Da das Eigenkapital den Anspruch der Eigentümer auf die Vermögenswerte des Unternehmens darstellt, wird es als Passivposten in der Bilanz ausgewiesen. Es steht im Gegensatz zum Aktivkonto, das die Vermögenswerte des Unternehmens darstellt. Letztendlich spiegelt das Eigenkapital die finanzielle Gesundheit und Stabilität des Unternehmens wider. **
-
Ist "Mietenpachten" ein Aktivkonto oder ein Passivkonto?
"Mietenpachten" ist ein Passivkonto, da es sich um eine Verbindlichkeit handelt, die das Unternehmen gegenüber dem Vermieter hat. Auf diesem Konto werden die Miet- oder Pachtzahlungen erfasst, die das Unternehmen leisten muss. **
-
Ist das Konto "Umsatzerlöse" ein Aktiv- oder Passivkonto?
Das Konto "Umsatzerlöse" ist ein Ertragskonto und gehört somit zur Passivseite der Bilanz. Es wird verwendet, um die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen zu erfassen. **

Warum ist das Ertragskonto ein Passivkonto und kein Aktivkonto?
Das Ertragskonto ist ein Passivkonto, da es die Einnahmen und Gewinne eines Unternehmens verzeichnet. Diese Einnahmen erhöhen das Eigenkapital des Unternehmens und werden daher auf der Passivseite der Bilanz ausgewiesen. Im Gegensatz dazu verzeichnet das Aktivkonto die Vermögenswerte und Ausgaben des Unternehmens. **
Was ist der Unterschied zwischen einem Aktivkonto und einem Passivkonto?
Ein Aktivkonto ist ein Konto in der Bilanz, das Vermögenswerte und Ausgaben aufzeichnet. Es zeigt, was das Unternehmen besitzt und wie es sein Geld ausgegeben hat. Ein Passivkonto ist ein Konto in der Bilanz, das Schulden und Verbindlichkeiten aufzeichnet. Es zeigt, wem das Unternehmen Geld schuldet und welche finanziellen Verpflichtungen es hat. **
Top-Angebote
Produkte zum Begriff Passivkonto:
-
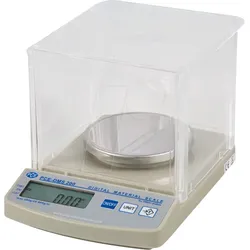
PCE DMS 200 - Laborwaage PCE-DMS 200PCE-DMS 200 Laborwaage Flächengewichtswaage mit direkter Anzeige in g/m2 (max. Wägebereiche: 0 ... 20000 g/m2 oder 0 ... 200 g) Produktvorteile: Die Flächengewichtswaage ist ein wahres Waagen-Multitalent. Sie können das Gerät als Laborwaage mit der Anzeigeeinheit g/m2 verwenden oder als "normale" Waage mit der Anzeigeeinheit g (per Tastendruck umstellbar). Voraussetzung für die Benutzung als Flächengewichtswaage mit direkter Anzeige in g/m2 ist, dass Sie Proben auflegen, die eine Fläche von 100 cm2 haben. Entweder Sie schneiden ein Quadrat (10 x 10 cm) aus oder Sie verwenden einen entsprechenden Probenreisser. Die genaueste Variante ist die Benutzung eines Probenschneiders, den Sie ebenfalls bei uns im Zubehör passend zu dieser Flächengewichtswaage bestellen können. Bei Papier mit hoher Flächenmasse, z.B. Karton oder Pappen, kann die Flächengewichtswaage ohne den mitgelieferten Windschutz benutzt werden. Bei Schreibpapier sollte der Windschutz aber immer eingesetzt werden. Technische Daten: Wägebereiche 0 ... 20.000 g/m2 oder 0 ... 200 g Ablesung 1 g/m2 oder 0,01 g Reproduzierbarkeit 0,02 g Linearität ±0,02 g Stabilisierungszeit 3 s Kalibrierung automatisch mittels externem Prüfgewicht (optionales Zubehör) Display hintergrundbeleuchtete LED, 15 mm hoch Stromversorgung - 12 V Netzadapter oder - 6 x AA Batterie Gehäuse ABS-Kunststoff Windschutz / Dimension Kunststoff / 145 x 145 120 mm Dimension Wägeplatte (Edelstahl) Ø 100 mm Dimension Waage 145 x 210 x 40 (ohne Windschutz) Gewicht 1 kg Lieferumfang: 1 x Flächengewichtswaage PCE-DMS 200 1 x Windschutz 1 x 240 V / 12 V -Netzteil 1 x Bedienungsanleitung237,70 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PCE DMS 1100 - Digitalwaage PCE-DMS 1100PCE-DMS 1100 Digitalwaage Digitalwaage mit direkter Anzeige in g/m2 Digitalwaage mit RS-232 Schnittstelle Hintergrundbeleuchtung Stückzählfunktion Messung des Flächengewichtes auch für den mobilen Einsatz geeignet Produktvorteile: Die Digitalwaage wurde speziell für die Messung des Flächengewichtes konzipiert. Dank dieser Digitalwaage können Flächengewichtsmessungen innerhalb kürzester Zeit durchgeführt und ausgewertet werden. Mit dieser Digitalwaage können Sie auch zum Beispiel das Flächengewicht von Papier, Pappe oder diverse Textilien exakt bestimmen. Je nach Digitalwaage können Wiegungen bis 1100 g bei einer Auflösung von 0,01 g durchgeführt werden. Neben der Messung des Flächengewichtes kann die Digitalwaage auch die Messdaten an einen PC übertragen. Dies wird mit Hilfe der verbauten RS-232 Schnittstelle ermöglicht. Das mitgelieferte Netzteil ermöglicht eine stationäre Verwendung der Digitalwaage. Alternativ kann die Digitalwaage auch für den mobilen Einsatz verwendet werden. Hierfür können 3 x 1,5 V AA Batterien eingesetzt werden. Der optional erhältliche Rundprobenschneider für die Digitalwaage stellt sicher, dass immer die gleichen Proben zur Flächengewichtsermittlung verwendet werden. Technische Daten: Messbereich 0 ... 1100 g / 0 ... 110.000 g/m2 Auflösung 0,01 g / 1 g/m2 Wiederholgenauigkeit ± 0,02 g Linearität ± 0,03 g Stabilisationszeit Betriebsbedingungen 17,5 ... 22,5 °C / 85% r.F. nicht kondensierend Schnittstelle Seriell RS232 Spannungsversorgung Batterie 3 x 1,5 V AA Spannungsversorgung Netzteil Primär: 100 ... 240 V, 50 / 60 Hz Sekundär: 6 V, 500 mA Abmessungen der Auflagefläche 270 x 200 x>80 mm Gewicht 2 kg Lieferumfang: 1 x Digitalwaage PCE-DMS 1100 1 x Prüfgewicht 1 x Netzteil 1 x Bedienungsanleitung350,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sozialrechtliche SchnittstellenSozialrechtliche Schnittstellen , Arbeitsrecht | Erbrecht | Familienrecht | Gesellschaftsrecht | Medizinrecht | Migrationsrecht | Sozialdatenschutz | Steuerrecht | Versicherungsrecht , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240930, Produktform: Kartoniert, Beilage: broschiert, Redaktion: Wagner, Christian, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 668, Keyword: Arbeitsrecht; Erbrecht; Familienrecht; Medizinrecht; Migrationsrecht; Steuerrecht; Verkehrsrecht; Versicherungsrecht; Verwaltungsrecht, Fachschema: Ausländerrecht - Ausländergesetz - AuslG~Verwaltungsrecht - Verwaltungssachen~Ordnungswidrigkeit~Strafrecht~Familienrecht~Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Gesundheitswesen~Medizin / Recht, Kriminalität~Sozialrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Erbrecht~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Verwaltungsrecht, allgemein~Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht~Familienrecht~Versicherungsrecht~Recht des Gesundheitswesens und Medizinrecht~Steuer- und Abgabenrecht~Erbrecht~Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 665 Blätter, Länge: 227, Breite: 153, Höhe: 36, Gewicht: 961, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Umsatzsteuer ein Passivkonto?
Nein, die Umsatzsteuer ist kein Passivkonto, sondern ein Aktivkonto. Sie wird auf der Aktivseite der Bilanz ausgewiesen, da es sich um einen Betrag handelt, den das Unternehmen von seinen Kunden eingenommen hat, aber noch nicht an das Finanzamt abgeführt hat. Die Umsatzsteuer wird als Verbindlichkeit betrachtet, da das Unternehmen sie an das Finanzamt schuldet. Sie wird daher auf der Passivseite der Bilanz als Verbindlichkeit ausgewiesen. **
-
Soll und Haben Passivkonto?
Soll und Haben sind Begriffe aus der Buchhaltung und beziehen sich auf die beiden Seiten eines Kontos. Das Soll steht für die linke Seite eines Kontos, auf der die Zuflüsse oder Erhöhungen verbucht werden. Das Haben steht für die rechte Seite eines Kontos, auf der die Abflüsse oder Verminderungen verbucht werden. Passivkonten sind Konten, die auf der Haben-Seite der Bilanz stehen und die Verbindlichkeiten oder Schulden eines Unternehmens darstellen. Daher haben Passivkonten eine wichtige Funktion in der Buchhaltung, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Wie erkenne ich ein Passivkonto?
Ein Passivkonto in der Buchhaltung zeigt die Verbindlichkeiten und Schulden eines Unternehmens gegenüber externen Parteien. Diese Konten spiegeln die finanziellen Verpflichtungen wider, die das Unternehmen gegenüber Gläubigern, Lieferanten oder anderen Geschäftspartnern hat. Passivkonten sind in der Regel auf der rechten Seite der Bilanz zu finden und zeigen, wie das Unternehmen sein Kapital finanziert. Um ein Passivkonto zu erkennen, suchen Sie nach Begriffen wie Darlehen, Verbindlichkeiten, Rückstellungen oder Eigenkapital in der Bilanz oder der Gewinn- und Verlustrechnung. Es ist wichtig, die Passivkonten regelmäßig zu überprüfen, um sicherzustellen, dass alle Verbindlichkeiten korrekt erfasst sind und das Unternehmen seine finanziellen Verpflichtungen erfüllen kann. **
-
Warum ist das Eigenkapital ein Passivkonto?
Das Eigenkapital wird als Passivkonto betrachtet, da es den Anteil der Eigentümer am Unternehmen darstellt und somit eine Verpflichtung gegenüber den Eigentümern darstellt. Es zeigt, wie viel Geld die Eigentümer in das Unternehmen investiert haben und wie viel Gewinn sie aus dem Unternehmen entnommen haben. Da das Eigenkapital den Anspruch der Eigentümer auf die Vermögenswerte des Unternehmens darstellt, wird es als Passivposten in der Bilanz ausgewiesen. Es steht im Gegensatz zum Aktivkonto, das die Vermögenswerte des Unternehmens darstellt. Letztendlich spiegelt das Eigenkapital die finanzielle Gesundheit und Stabilität des Unternehmens wider. **
Ähnliche Suchbegriffe für Passivkonto
-
Datenintegration mit FME, Fachbücher von con terra GmbHDieses neu strukturierte FME-Handbuch behandelt als Nachfolger des FME Desktop-Handbuchs das Thema Datenintegration mit FME umfassend und erläutert die vielfältigen Möglichkeiten der gesamten FME-Plattform bestehend aus FME Desktop, FME Server und FME Cloud. Es bietet FME-Neulingen einen leicht verständlichen und systematischen Einstieg in die FME-Plattform. Für erfahrene FME-Nutzer ist es ein gut strukturiertes, übersichtliches Nachschlagewerk mit vielen Ideen und praktischen Tipps. Neu sind die Themenschwerpunkte Automatisierung von Datenprozessen und Anwendungsintegration. Das Buch bietet Ihnen: • eine ausführliche Anleitung zur Installation und Lizenzierung von FME Desktop und FME Server inkl. der deutschen Version sowie zur Subskription von FME Cloud • eine Einführung in die vielfältigen Möglichkeiten der FME-Plattform und eine Beschreibung ihrer wesentlichen Merkmale sowie gängiger Architekturkonzepte • detaillierte Beschreibungen der FME Desktop-Komponenten FME Workbench und FME Data Inspector sowie der Web-Benutzerschnittstelle von FME Server und FME Cloud • eine verständliche Erläuterung der grundlegenden FME-Begrifflichkeiten • Tipps und Tricks, die nicht in der Dokumentation der Software zu finden sind und die die Nutzung von FME einfacher und effizienter machen • zahlreiche Anwendungsbeispiele aus der praktischen Arbeit mit der FME-Plattform inkl. einer detaillierten Beschreibung der jeweiligen Herangehensweise • den Zugang zu Beispieldaten und Ressourcen, mit deren Hilfe Sie die beschriebenen Anwendungsbeispiele selbst nachvollziehen können • eine thematisch sortierte, leicht verständliche Kurzbeschreibung aller in FME verfügbaren Transformer.76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist "Mietenpachten" ein Aktivkonto oder ein Passivkonto?
"Mietenpachten" ist ein Passivkonto, da es sich um eine Verbindlichkeit handelt, die das Unternehmen gegenüber dem Vermieter hat. Auf diesem Konto werden die Miet- oder Pachtzahlungen erfasst, die das Unternehmen leisten muss. **
-
Ist das Konto "Umsatzerlöse" ein Aktiv- oder Passivkonto?
Das Konto "Umsatzerlöse" ist ein Ertragskonto und gehört somit zur Passivseite der Bilanz. Es wird verwendet, um die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen zu erfassen. **
-
Warum ist das Ertragskonto ein Passivkonto und kein Aktivkonto?
Das Ertragskonto ist ein Passivkonto, da es die Einnahmen und Gewinne eines Unternehmens verzeichnet. Diese Einnahmen erhöhen das Eigenkapital des Unternehmens und werden daher auf der Passivseite der Bilanz ausgewiesen. Im Gegensatz dazu verzeichnet das Aktivkonto die Vermögenswerte und Ausgaben des Unternehmens. **
-
Was ist der Unterschied zwischen einem Aktivkonto und einem Passivkonto?
Ein Aktivkonto ist ein Konto in der Bilanz, das Vermögenswerte und Ausgaben aufzeichnet. Es zeigt, was das Unternehmen besitzt und wie es sein Geld ausgegeben hat. Ein Passivkonto ist ein Konto in der Bilanz, das Schulden und Verbindlichkeiten aufzeichnet. Es zeigt, wem das Unternehmen Geld schuldet und welche finanziellen Verpflichtungen es hat. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.