Domain dms-integration.de kaufen?
Wir ziehen mit dem Projekt
dms-integration.de um.
Sind Sie am Kauf der Domain
dms-integration.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dms-integration.de kaufen?
Wird Zulage versteuert?
Zulagen können steuerfrei sein, wenn sie bestimmte Voraussetzungen erfüllen, wie beispielsweise die Zweckbindung für bestimmte Aufwendungen wie beispielsweise Kinderbetreuung oder berufliche Weiterbildung. In anderen Fällen müssen Zulagen als steuerpflichtiger Arbeitslohn versteuert werden. Es ist wichtig, die genauen steuerlichen Regelungen für Zulagen zu prüfen, um sicherzustellen, dass sie korrekt behandelt werden. Eine Beratung durch einen Steuerberater oder das Finanzamt kann hierbei hilfreich sein. **
Was ist tarifliche Zulage?
Was ist tarifliche Zulage? Eine tarifliche Zulage ist eine zusätzliche Vergütung, die in Tarifverträgen festgelegt ist und von Arbeitgebern an Arbeitnehmer gezahlt wird. Sie dient dazu, bestimmte Arbeitsbedingungen oder -leistungen zu honorieren, die über die reguläre Vergütung hinausgehen. Tarifliche Zulagen können beispielsweise für Nacht-, Sonntags- oder Feiertagsarbeit, Erschwerniszulagen oder Schichtzulagen gezahlt werden. Sie sind verbindlich und müssen gemäß den tarifvertraglichen Bestimmungen ausgezahlt werden. **
Ähnliche Suchbegriffe für Zulage
Top-Angebote
Produkte zum Begriff Zulage:
-
Sozialrechtliche SchnittstellenSozialrechtliche Schnittstellen , Arbeitsrecht | Erbrecht | Familienrecht | Gesellschaftsrecht | Medizinrecht | Migrationsrecht | Sozialdatenschutz | Steuerrecht | Versicherungsrecht , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240930, Produktform: Kartoniert, Beilage: broschiert, Redaktion: Wagner, Christian, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 668, Keyword: Arbeitsrecht; Erbrecht; Familienrecht; Medizinrecht; Migrationsrecht; Steuerrecht; Verkehrsrecht; Versicherungsrecht; Verwaltungsrecht, Fachschema: Ausländerrecht - Ausländergesetz - AuslG~Verwaltungsrecht - Verwaltungssachen~Ordnungswidrigkeit~Strafrecht~Familienrecht~Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Gesundheitswesen~Medizin / Recht, Kriminalität~Sozialrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Erbrecht~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Verwaltungsrecht, allgemein~Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht~Familienrecht~Versicherungsrecht~Recht des Gesundheitswesens und Medizinrecht~Steuer- und Abgabenrecht~Erbrecht~Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 665 Blätter, Länge: 227, Breite: 153, Höhe: 36, Gewicht: 961, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung zur Durchführung der Zulage für die private Pfleg, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-2206-8Verordnung Zur Durchführung Der Zulage Für Die Private Pfleg, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-2206-8, Seitenanzahl: 167,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet freiwillige Zulage?
Eine freiwillige Zulage ist eine zusätzliche Vergütung oder Leistung, die ein Arbeitgeber einem Arbeitnehmer gewährt, ohne dazu gesetzlich verpflichtet zu sein. Diese Zulage kann beispielsweise als Bonus, Prämie oder Sonderzahlung erfolgen. Sie dient oft dazu, die Leistung oder das Engagement des Arbeitnehmers zu honorieren oder Anreize zu schaffen. Im Gegensatz zu verpflichtenden Zulagen, wie beispielsweise dem Mindestlohn, ist die freiwillige Zulage nicht durch Gesetze oder Tarifverträge festgelegt und kann daher je nach Unternehmen und individueller Vereinbarung variieren. Es ist wichtig, dass die Bedingungen für die Gewährung und Höhe der freiwilligen Zulage klar und transparent kommuniziert werden, um Missverständnisse oder Unzufriedenheit zu vermeiden. **
-
Kann übertarifliche Zulage gekürzt werden?
Kann übertarifliche Zulage gekürzt werden? Ja, grundsätzlich ist es möglich, übertarifliche Zulagen zu kürzen. Dies kann beispielsweise bei wirtschaftlichen Schwierigkeiten des Unternehmens oder einer Neubewertung der Leistung des Mitarbeiters geschehen. Es ist jedoch wichtig, dass solche Kürzungen transparent und nachvollziehbar kommuniziert werden und im Einklang mit den arbeitsvertraglichen Vereinbarungen stehen. Mitarbeiter haben in der Regel auch das Recht, gegen eine Kürzung ihrer Zulage rechtlich vorzugehen, wenn sie diese für ungerechtfertigt halten. Es empfiehlt sich daher, im Falle einer geplanten Kürzung von übertariflichen Zulagen rechtliche Beratung in Anspruch zu nehmen. **
-
Was ist eine AT Zulage?
Eine AT-Zulage ist eine zusätzliche Vergütung, die Arbeitnehmerinnen und Arbeitnehmer erhalten, wenn sie im Auslandseinsatz tätig sind. AT steht dabei für Auslandstätigkeit. Diese Zulage soll die zusätzlichen Kosten und Belastungen abdecken, die mit einem Einsatz im Ausland verbunden sind, wie zum Beispiel höhere Lebenshaltungskosten, Sprachbarrieren oder kulturelle Unterschiede. Die Höhe der AT-Zulage kann je nach Unternehmen und Einsatzort variieren und wird oft vertraglich festgelegt. Sie soll sicherstellen, dass Mitarbeiterinnen und Mitarbeiter für ihren Einsatz im Ausland angemessen entschädigt werden. **
-
Was versteht man unter Zulage?
Was versteht man unter Zulage? Eine Zulage ist eine zusätzliche finanzielle Vergütung, die einem Arbeitnehmer neben dem regulären Gehalt gezahlt wird. Sie kann beispielsweise für Überstunden, Schichtarbeit, Gefahrenzulagen oder besondere Leistungen gewährt werden. Zulagen dienen oft als Anreiz oder Ausgleich für zusätzliche Belastungen oder besondere Umstände am Arbeitsplatz. Sie sind in vielen Branchen und Tarifverträgen geregelt und können je nach Unternehmen und individueller Vereinbarung variieren. Insgesamt sollen Zulagen die Motivation und Leistungsbereitschaft der Arbeitnehmer fördern. **

Was bedeutet a9 mit Zulage?
A9 mit Zulage bezieht sich auf die Entgeltgruppe A9 im öffentlichen Dienst, die eine bestimmte Gehaltsstufe für Angestellte darstellt. Die Zulage ist ein zusätzlicher Betrag, der auf das Grundgehalt gezahlt wird und bestimmte Voraussetzungen erfüllen muss, um gewährt zu werden. Diese Zulage kann beispielsweise für besondere Leistungen, Erschwernisse oder spezielle Aufgaben gezahlt werden. Insgesamt bedeutet A9 mit Zulage also eine bestimmte Gehaltsstufe mit einem zusätzlichen finanziellen Anreiz, der je nach individueller Situation variieren kann. Es ist wichtig, die genauen Bedingungen und Kriterien für die Zulage zu kennen, um zu verstehen, wie sich dies auf das Gesamtgehalt auswirkt. **
Wie wird Riester Zulage ausgezahlt?
Die Riester Zulage wird in der Regel direkt vom Anbieter der Riester-Rente beantragt. Dieser reicht die erforderlichen Unterlagen bei der Zentralen Zulagenstelle für Altersvermögen (ZfA) ein. Die ZfA prüft die Angaben und zahlt die Zulage dann direkt auf das Riester-Konto des Versicherten aus. Alternativ kann die Zulage auch als Steuervorteil geltend gemacht werden. In diesem Fall wird die Zulage mit der Einkommensteuererklärung beantragt und vom Finanzamt erstattet. Es ist wichtig, die Voraussetzungen für die Riester Zulage zu erfüllen, um von dieser staatlichen Förderung profitieren zu können. **
Top-Angebote
Produkte zum Begriff Zulage:
-
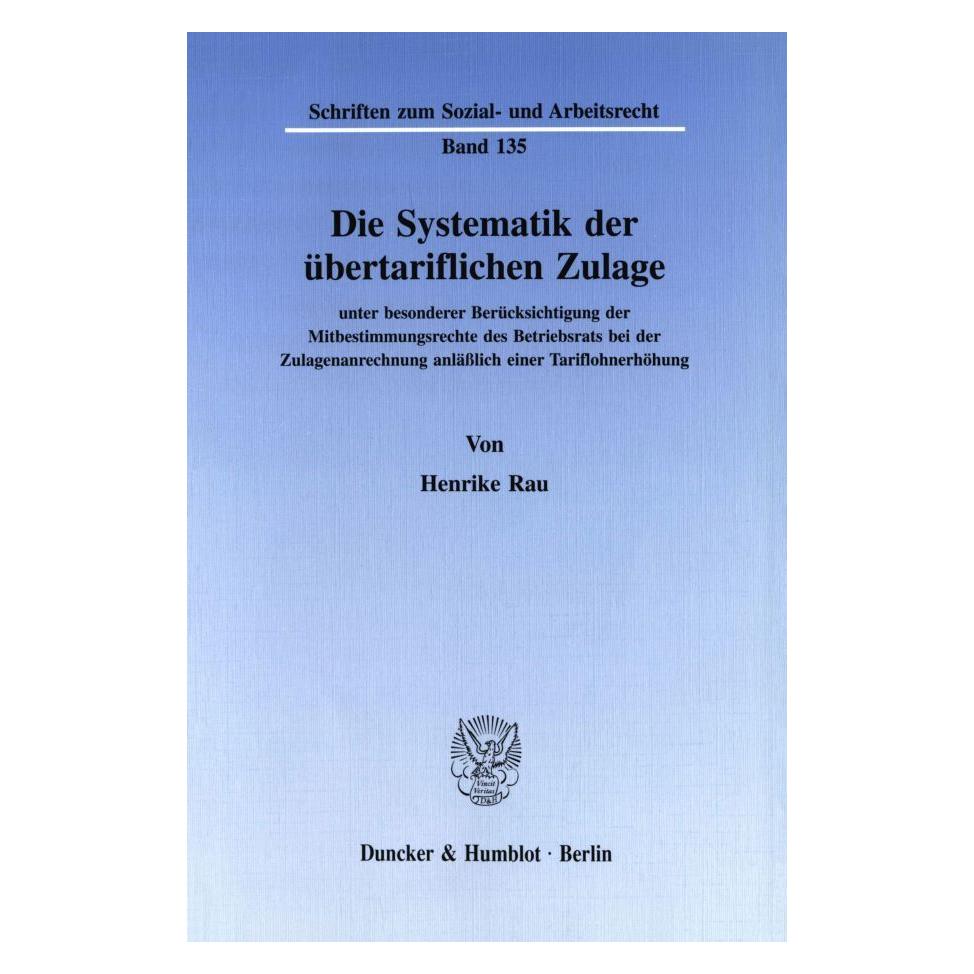
Die Systematik der übertariflichen Zulage, Fachbücher von Henrike RauDie Frage nach der Abbaubarkeit übertariflicher Zulagen hat in den letzten Jahren angesichts der gewandelten wirtschaftlichen Situation zunehmend an Bedeutung gewonnen. Zwei Entscheidungen des Grossen Senats des Bundesarbeitsgerichts vom 3. Dezember 1991 haben die Diskussion nur auf den ersten Blick zu einem Abschluss gebracht, in Wirklichkeit aber viele Fragen offen gelassen bzw. weitere aufgeworfen, sodass dieser Gegenstand weiterhin von hoher Aktualität und grosser praktischer Bedeutung ist. Die Arbeit erstellt erstmals eine Systematik der übertariflichen Zulage und ordnet bisher noch ungeklärte Punkte in das System des Arbeitsrechts ein. Der erste Hauptteil widmet sich der rechtlichen Ausgestaltung übertariflicher Zulagen im Individualarbeitsvertrag, in allgemeinen Arbeitsbedingungen, Betriebsvereinbarungen und Tarifverträgen. Dabei steht die Frage nach Möglichkeiten der Beseitigung übertariflicher Bezahlung im Vordergrund. Der Schwerpunkt der Arbeit liegt im zweiten Hauptteil, der sich mit den Beteiligungsrechten des Betriebsrats in Bezug auf übertarifliche Zulagen befasst. Kernstück ist die Überprüfung von Mitbestimmungsrechten des Betriebsrats aus § 87 I Nr. 10 BetrVG bei der Anrechnung oder Weitergabe einer Tariflohnerhöhung. Dabei entwickelt die Verfasserin einen eigenen Lösungsansatz, wonach das Mitbestimmungsrecht des Betriebsrats entgegen der Auffassung des BAG nicht an die Anrechnung, sondern erst an die Neuverteilung des nach mitbestimmungsfreier Kürzung zur Verfügung stehenden Zulagevolumens anknüpft. Diese Auffassung hat gegenüber der des BAG den entscheidenden Vorteil, dass eine klare Trennung zwischen mitbestimmungsfreier Arbeitgebervorgabe und mitbestimmungspflichtiger Arbeitgebermassnahme unproblematisch möglich ist.64,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialrechtliche SchnittstellenSozialrechtliche Schnittstellen , Arbeitsrecht | Erbrecht | Familienrecht | Gesellschaftsrecht | Medizinrecht | Migrationsrecht | Sozialdatenschutz | Steuerrecht | Versicherungsrecht , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240930, Produktform: Kartoniert, Beilage: broschiert, Redaktion: Wagner, Christian, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 668, Keyword: Arbeitsrecht; Erbrecht; Familienrecht; Medizinrecht; Migrationsrecht; Steuerrecht; Verkehrsrecht; Versicherungsrecht; Verwaltungsrecht, Fachschema: Ausländerrecht - Ausländergesetz - AuslG~Verwaltungsrecht - Verwaltungssachen~Ordnungswidrigkeit~Strafrecht~Familienrecht~Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Gesundheitswesen~Medizin / Recht, Kriminalität~Sozialrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Erbrecht~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Verwaltungsrecht, allgemein~Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht~Familienrecht~Versicherungsrecht~Recht des Gesundheitswesens und Medizinrecht~Steuer- und Abgabenrecht~Erbrecht~Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 665 Blätter, Länge: 227, Breite: 153, Höhe: 36, Gewicht: 961, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Zulage versteuert?
Zulagen können steuerfrei sein, wenn sie bestimmte Voraussetzungen erfüllen, wie beispielsweise die Zweckbindung für bestimmte Aufwendungen wie beispielsweise Kinderbetreuung oder berufliche Weiterbildung. In anderen Fällen müssen Zulagen als steuerpflichtiger Arbeitslohn versteuert werden. Es ist wichtig, die genauen steuerlichen Regelungen für Zulagen zu prüfen, um sicherzustellen, dass sie korrekt behandelt werden. Eine Beratung durch einen Steuerberater oder das Finanzamt kann hierbei hilfreich sein. **
-
Was ist tarifliche Zulage?
Was ist tarifliche Zulage? Eine tarifliche Zulage ist eine zusätzliche Vergütung, die in Tarifverträgen festgelegt ist und von Arbeitgebern an Arbeitnehmer gezahlt wird. Sie dient dazu, bestimmte Arbeitsbedingungen oder -leistungen zu honorieren, die über die reguläre Vergütung hinausgehen. Tarifliche Zulagen können beispielsweise für Nacht-, Sonntags- oder Feiertagsarbeit, Erschwerniszulagen oder Schichtzulagen gezahlt werden. Sie sind verbindlich und müssen gemäß den tarifvertraglichen Bestimmungen ausgezahlt werden. **
-
Was bedeutet freiwillige Zulage?
Eine freiwillige Zulage ist eine zusätzliche Vergütung oder Leistung, die ein Arbeitgeber einem Arbeitnehmer gewährt, ohne dazu gesetzlich verpflichtet zu sein. Diese Zulage kann beispielsweise als Bonus, Prämie oder Sonderzahlung erfolgen. Sie dient oft dazu, die Leistung oder das Engagement des Arbeitnehmers zu honorieren oder Anreize zu schaffen. Im Gegensatz zu verpflichtenden Zulagen, wie beispielsweise dem Mindestlohn, ist die freiwillige Zulage nicht durch Gesetze oder Tarifverträge festgelegt und kann daher je nach Unternehmen und individueller Vereinbarung variieren. Es ist wichtig, dass die Bedingungen für die Gewährung und Höhe der freiwilligen Zulage klar und transparent kommuniziert werden, um Missverständnisse oder Unzufriedenheit zu vermeiden. **
-
Kann übertarifliche Zulage gekürzt werden?
Kann übertarifliche Zulage gekürzt werden? Ja, grundsätzlich ist es möglich, übertarifliche Zulagen zu kürzen. Dies kann beispielsweise bei wirtschaftlichen Schwierigkeiten des Unternehmens oder einer Neubewertung der Leistung des Mitarbeiters geschehen. Es ist jedoch wichtig, dass solche Kürzungen transparent und nachvollziehbar kommuniziert werden und im Einklang mit den arbeitsvertraglichen Vereinbarungen stehen. Mitarbeiter haben in der Regel auch das Recht, gegen eine Kürzung ihrer Zulage rechtlich vorzugehen, wenn sie diese für ungerechtfertigt halten. Es empfiehlt sich daher, im Falle einer geplanten Kürzung von übertariflichen Zulagen rechtliche Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Zulage
-
Verordnung zur Durchführung der Zulage für die private Pfleg, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-2206-8Verordnung Zur Durchführung Der Zulage Für Die Private Pfleg, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-2206-8, Seitenanzahl: 167,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Architekturen zur Datenintegration, Fachbücher von Reinhard JungDurch den Trend zum Einsatz von Standardsoftwarelösungen bei gleichzeitigem Weiterbetrieb ausgewählter vorhandener Anwendungen wurde die Integration zu einer der zentralen Aufgaben im Informationsmanagement. Reinhard Jung rückt die Datenintegration in den Mittelpunkt seiner Untersuchung. In Form eines Methodenvorschlags zeigt er, wie sich auf der Basis einer qualitativen Beschreibung des Informationsbedarfs effektive Architekturen zur Datenintegration bestimmen lassen. Grundlage seines Ansatzes ist eine Typologie, welche die verschiedenen möglichen Datenintegrationsarchitekturen anhand von Merkmalen klassifiziert. Die Anwendung des Methodenvorschlags veranschaulicht er anhand von drei Fallbeispielen.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE DMS 1100 - Digitalwaage PCE-DMS 1100PCE-DMS 1100 Digitalwaage Digitalwaage mit direkter Anzeige in g/m2 Digitalwaage mit RS-232 Schnittstelle Hintergrundbeleuchtung Stückzählfunktion Messung des Flächengewichtes auch für den mobilen Einsatz geeignet Produktvorteile: Die Digitalwaage wurde speziell für die Messung des Flächengewichtes konzipiert. Dank dieser Digitalwaage können Flächengewichtsmessungen innerhalb kürzester Zeit durchgeführt und ausgewertet werden. Mit dieser Digitalwaage können Sie auch zum Beispiel das Flächengewicht von Papier, Pappe oder diverse Textilien exakt bestimmen. Je nach Digitalwaage können Wiegungen bis 1100 g bei einer Auflösung von 0,01 g durchgeführt werden. Neben der Messung des Flächengewichtes kann die Digitalwaage auch die Messdaten an einen PC übertragen. Dies wird mit Hilfe der verbauten RS-232 Schnittstelle ermöglicht. Das mitgelieferte Netzteil ermöglicht eine stationäre Verwendung der Digitalwaage. Alternativ kann die Digitalwaage auch für den mobilen Einsatz verwendet werden. Hierfür können 3 x 1,5 V AA Batterien eingesetzt werden. Der optional erhältliche Rundprobenschneider für die Digitalwaage stellt sicher, dass immer die gleichen Proben zur Flächengewichtsermittlung verwendet werden. Technische Daten: Messbereich 0 ... 1100 g / 0 ... 110.000 g/m2 Auflösung 0,01 g / 1 g/m2 Wiederholgenauigkeit ± 0,02 g Linearität ± 0,03 g Stabilisationszeit Betriebsbedingungen 17,5 ... 22,5 °C / 85% r.F. nicht kondensierend Schnittstelle Seriell RS232 Spannungsversorgung Batterie 3 x 1,5 V AA Spannungsversorgung Netzteil Primär: 100 ... 240 V, 50 / 60 Hz Sekundär: 6 V, 500 mA Abmessungen der Auflagefläche 270 x 200 x>80 mm Gewicht 2 kg Lieferumfang: 1 x Digitalwaage PCE-DMS 1100 1 x Prüfgewicht 1 x Netzteil 1 x Bedienungsanleitung350,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist eine AT Zulage?
Eine AT-Zulage ist eine zusätzliche Vergütung, die Arbeitnehmerinnen und Arbeitnehmer erhalten, wenn sie im Auslandseinsatz tätig sind. AT steht dabei für Auslandstätigkeit. Diese Zulage soll die zusätzlichen Kosten und Belastungen abdecken, die mit einem Einsatz im Ausland verbunden sind, wie zum Beispiel höhere Lebenshaltungskosten, Sprachbarrieren oder kulturelle Unterschiede. Die Höhe der AT-Zulage kann je nach Unternehmen und Einsatzort variieren und wird oft vertraglich festgelegt. Sie soll sicherstellen, dass Mitarbeiterinnen und Mitarbeiter für ihren Einsatz im Ausland angemessen entschädigt werden. **
-
Was versteht man unter Zulage?
Was versteht man unter Zulage? Eine Zulage ist eine zusätzliche finanzielle Vergütung, die einem Arbeitnehmer neben dem regulären Gehalt gezahlt wird. Sie kann beispielsweise für Überstunden, Schichtarbeit, Gefahrenzulagen oder besondere Leistungen gewährt werden. Zulagen dienen oft als Anreiz oder Ausgleich für zusätzliche Belastungen oder besondere Umstände am Arbeitsplatz. Sie sind in vielen Branchen und Tarifverträgen geregelt und können je nach Unternehmen und individueller Vereinbarung variieren. Insgesamt sollen Zulagen die Motivation und Leistungsbereitschaft der Arbeitnehmer fördern. **
-
Was bedeutet a9 mit Zulage?
A9 mit Zulage bezieht sich auf die Entgeltgruppe A9 im öffentlichen Dienst, die eine bestimmte Gehaltsstufe für Angestellte darstellt. Die Zulage ist ein zusätzlicher Betrag, der auf das Grundgehalt gezahlt wird und bestimmte Voraussetzungen erfüllen muss, um gewährt zu werden. Diese Zulage kann beispielsweise für besondere Leistungen, Erschwernisse oder spezielle Aufgaben gezahlt werden. Insgesamt bedeutet A9 mit Zulage also eine bestimmte Gehaltsstufe mit einem zusätzlichen finanziellen Anreiz, der je nach individueller Situation variieren kann. Es ist wichtig, die genauen Bedingungen und Kriterien für die Zulage zu kennen, um zu verstehen, wie sich dies auf das Gesamtgehalt auswirkt. **
-
Wie wird Riester Zulage ausgezahlt?
Die Riester Zulage wird in der Regel direkt vom Anbieter der Riester-Rente beantragt. Dieser reicht die erforderlichen Unterlagen bei der Zentralen Zulagenstelle für Altersvermögen (ZfA) ein. Die ZfA prüft die Angaben und zahlt die Zulage dann direkt auf das Riester-Konto des Versicherten aus. Alternativ kann die Zulage auch als Steuervorteil geltend gemacht werden. In diesem Fall wird die Zulage mit der Einkommensteuererklärung beantragt und vom Finanzamt erstattet. Es ist wichtig, die Voraussetzungen für die Riester Zulage zu erfüllen, um von dieser staatlichen Förderung profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.